Daily Loan - Money Tracker

Capturas de pantalla
Detalles
- Valoración
- 3.00 reseñas
- Versión
- 1.0.6
- Desarrollador
- SUMMIT CITY PROSTHETICS & ORTHOTICS, INC.
Análisis de Norviv
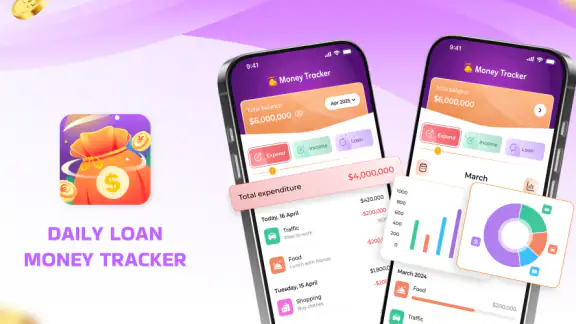
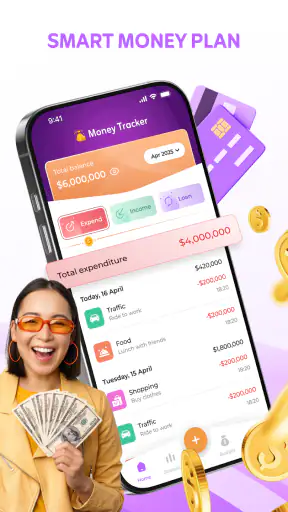
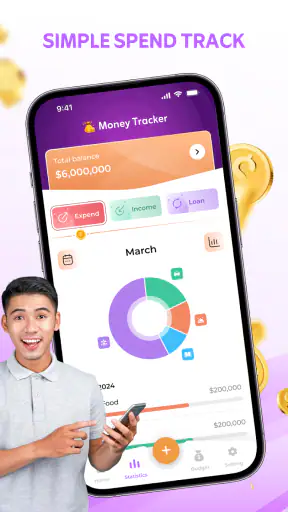
Daily Loan - Money Tracker es una aplicación de finanzas pensada para anotar gastos y organizar presupuestos desde el móvil. La probé con una idea muy concreta: comprobar si sirve para recuperar el control de los pequeños pagos diarios sin convertir la gestión del dinero en otra tarea pesada. Mi impresión es que puede resultar útil para quien quiere una herramienta sencilla y manual, especialmente si prefiere revisar sus movimientos por su cuenta en lugar de conectar toda su vida financiera a un servicio automático.
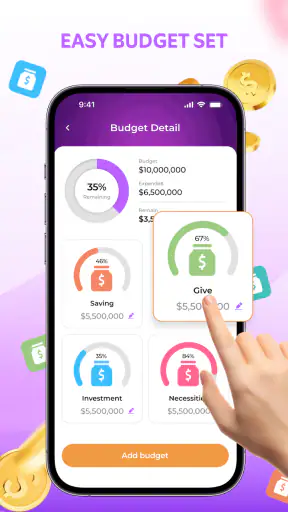
La propuesta se entiende rápido: registrar lo que se gasta y utilizar un planificador de presupuesto para decidir cuánto se puede dedicar a cada área. Su ficha también la presenta como una aplicación de préstamos, así que conviene acercarse a ella con expectativas moderadas. No la trataría como una plataforma bancaria completa ni como un asesor financiero; su valor está en la disciplina cotidiana de apuntar, revisar y ajustar.
Qué revisar antes de empezar a usarla
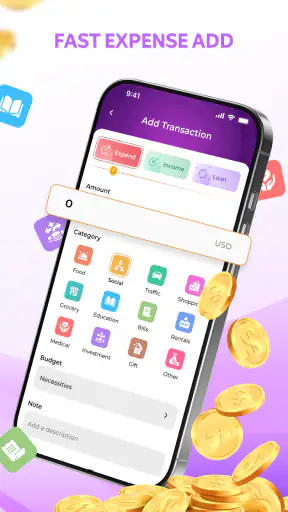
Lo primero que puede frenar a un usuario no es el presupuesto, sino la configuración inicial. En una app de este tipo, una cifra mal colocada al principio puede hacer que todo el seguimiento parezca incorrecto después. Yo empezaría creando una estructura muy pequeña: ingresos disponibles, gastos fijos principales y una categoría para compras variables. Intentar registrar cada detalle desde el primer minuto suele añadir fricción y hace más probable abandonar el hábito.
También comprobaría con calma el periodo que se está utilizando. Un presupuesto mensual no se interpreta igual que uno semanal, y mezclar una compra de final de mes con un ingreso del siguiente periodo puede dar una imagen engañosa. La aplicación está orientada al control de gastos y a la planificación, por lo que la utilidad de sus resultados depende mucho de que el usuario mantenga una misma lógica al introducir los datos.
Mi recomendación práctica es anotar primero los pagos que se repiten: vivienda, transporte, suscripciones, facturas y compras habituales. Después dejaría una cantidad para gastos flexibles. Este orden permite saber cuánto dinero está realmente disponible antes de empezar a repartirlo. El presupuesto funciona mejor como una decisión previa que como un informe de arrepentimiento al final del mes.
La aplicación es gratuita y tiene una clasificación PEGI 3, dos detalles que la hacen accesible para probarla sin una barrera económica evidente. Funciona desde Android 7.0, así que puede ser una opción para teléfonos que no ejecutan algunas herramientas financieras más recientes. La versión actual es la 1.0.6, y el desarrollador que aparece asociado es SUMMIT CITY PROSTHETICS & ORTHOTICS, INC.; por eso yo revisaría con especial atención el nombre exacto de la app antes de introducir información sensible.
El punto de fricción más habitual: mantener el registro
El reto real no está en escribir un gasto aislado, sino en hacerlo de forma constante. Si pago un café, una compra pequeña y un trayecto, puedo recordar los importes al principio del día y olvidarlos por la noche. Cuando eso ocurre, el presupuesto deja de representar mi comportamiento y se convierte en una aproximación demasiado optimista.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Para evitarlo, usaría una rutina breve después de cada compra importante o al llegar a casa. No hace falta revisar toda la economía personal cada vez. Basta con registrar el movimiento y comprobar si pertenece a una categoría que ya existe. Si una categoría se queda demasiado amplia, por ejemplo “varios”, conviene dividirla más adelante; hacerlo desde el primer día puede ser innecesario y ralentizar el uso.
Hay un matiz importante para quienes esperan sincronización automática con cuentas bancarias o tarjetas: no asumiría que el rastreador sustituye a esa conexión. La descripción pública se centra en seguir gastos y planificar presupuestos, no en presentar la aplicación como un banco. Si tu prioridad es importar movimientos sin escribirlos, una herramienta financiera con integración bancaria será probablemente más cómoda. Si prefieres observar conscientemente cada pago, el enfoque manual puede ser una ventaja.
En mi caso, el mejor uso sería abrir la aplicación en momentos concretos, no mantenerla abierta todo el día. Una revisión rápida después de hacer la compra semanal permite comparar lo gastado con el límite previsto. Esa comparación es más útil que mirar únicamente el saldo, porque muestra qué categoría está consumiendo el margen y ayuda a corregir antes de que termine el periodo.
Cómo preparar un presupuesto que no se rompa a la primera semana
Un error frecuente consiste en asignar todo el dinero a categorías perfectas y dejar cero margen para imprevistos. En la práctica, basta con una compra no prevista para que el plan parezca inútil. Yo reservaría una categoría flexible desde el principio y la trataría como una zona de ajuste, no como dinero libre para gastar sin control.
Otra técnica útil es separar los gastos inevitables de los que pueden reducirse. El pago de una factura no se maneja igual que una comida fuera o una compra impulsiva. Esta distinción permite tomar decisiones concretas: reducir una categoría flexible, trasladar una compra al siguiente periodo o aceptar que el presupuesto inicial era demasiado estricto.
También evitaría cambiar los límites cada vez que una semana sale mal. Si se modifica todo inmediatamente, resulta difícil saber si el problema fue un gasto excepcional o una previsión poco realista. Es mejor observar el patrón durante varios registros y ajustar solo la categoría que lo necesita. Esta forma de trabajar convierte el planificador en una herramienta de aprendizaje, no solo en una lista de límites.
Para alguien que recibe ingresos irregulares, el uso requiere más cuidado. En vez de presupuestar como si todos los meses fueran iguales, empezaría con el dinero realmente disponible y mantendría las categorías esenciales separadas. La aplicación puede ayudar a visualizar esa distribución, pero no elimina la necesidad de decidir cuánto se puede gastar cuando los ingresos cambian.
Qué hacer cuando los números no coinciden
Si el total parece incorrecto, mi primer paso no sería borrar todo. Revisaría los últimos movimientos y buscaría tres causas sencillas: un gasto duplicado, una cantidad escrita con un formato equivocado o una compra colocada en la categoría incorrecta. Corregir un solo registro suele ser más seguro que reconstruir el presupuesto completo.
También comprobaría si se está comparando el periodo correcto. Un presupuesto puede parecer excedido porque se está mirando un gasto que pertenece a otra semana o a otro mes. Antes de concluir que la aplicación falla, conviene revisar la fecha y la categoría del movimiento. Este tipo de comprobación es básica, pero evita perder información por una reacción apresurada.
Si la pantalla no responde como espero, cerraría la aplicación y volvería a abrirla, comprobaría que el sistema cumple el mínimo indicado y confirmaría que estoy usando la versión instalada más reciente. No intentaría instalar versiones modificadas ni introducir datos financieros en copias cuyo nombre o desarrollador no coincidan. En una aplicación de finanzas, la prudencia importa más que conseguir una función adicional.
Cuando el problema es la constancia y no el funcionamiento, cambiaría el flujo. En lugar de esperar al final del día, registraría los gastos justo después de una compra relevante. Si el problema es que hay demasiadas categorías, reduciría la estructura a unas pocas áreas claras. La recuperación más efectiva suele ser simplificar el hábito, no añadir más controles.
Un escenario cotidiano para medir su utilidad
Imaginemos que una persona cobra, paga sus gastos fijos y quiere evitar que las compras pequeñas se acumulen sin darse cuenta. Al comenzar el periodo, registra los compromisos principales y separa una cantidad para alimentación, transporte y ocio. Durante la semana introduce cada pago en la categoría correspondiente. Al revisar el planificador, descubre que no es la factura grande la que desordena el presupuesto, sino varias compras pequeñas de ocio.
Con esa información puede elegir entre reducir el resto de la semana, mover una actividad o aceptar que el límite inicial era poco realista. La aplicación no toma la decisión por ella, pero hace visible el punto donde debe decidir. Ese es un beneficio más importante de lo que parece: obliga a relacionar cada gasto con una intención concreta.
En otro caso, alguien que está intentando ahorrar podría usar el rastreador para registrar únicamente las salidas variables durante los primeros días. Después añadiría los gastos fijos y compararía ambas partes. Este método evita que la configuración se convierta en un proyecto interminable y permite descubrir rápidamente qué tipo de pago está escapando al control.
Cuándo el problema está fuera de la aplicación
No todos los descuadres indican un fallo técnico. Si el saldo disponible no coincide con el de una cuenta bancaria, puede deberse a que se olvidó registrar un pago, a una devolución pendiente o a un movimiento que todavía no se ha introducido. Un rastreador manual refleja lo que se registra; no puede corregir por sí solo una omisión.
También hay que distinguir entre presupuesto y dinero disponible. Un límite de ocio muestra cuánto se decidió gastar, mientras que el saldo de una cuenta muestra otra cosa. Confundir ambos conceptos puede llevar a pensar que el planificador está equivocado cuando en realidad se están comparando referencias distintas.
Para gastos compartidos, anotaría solo lo que realmente corresponde a mi parte o establecería una regla constante para dividirlos. Si una persona paga una compra para varias personas y luego recibe reembolsos, registrar el importe completo sin reflejar después la devolución puede hacer que su consumo parezca mucho mayor. La herramienta ayuda a organizar los datos, pero la regla contable debe definirla el usuario.
En préstamos o pagos aplazados conviene ser especialmente cuidadoso. El nombre Daily Loan puede atraer a quien busca gestionar dinero prestado, pero yo no usaría la aplicación como sustituto de las condiciones oficiales de un contrato. Para conocer intereses, fechas de vencimiento o cargos aplicables, hay que consultar siempre la entidad correspondiente. El rastreador puede servir para reservar dinero, no para interpretar obligaciones legales o financieras.
Cómo se compara con otras formas de controlar el dinero
Frente a una hoja de cálculo, Daily Loan - Money Tracker resulta más apropiada para quien quiere registrar gastos desde el teléfono sin diseñar fórmulas y columnas. Una hoja ofrece más libertad para crear análisis propios, pero exige más mantenimiento. Si solo necesito anotar pagos y revisar un presupuesto, la propuesta de esta app parece más directa.
Frente a una aplicación bancaria, el enfoque es distinto. El banco muestra movimientos vinculados a una cuenta, mientras que un rastreador permite pensar en categorías y límites de una manera más intencional. La alternativa bancaria gana en automatización; esta opción puede ganar para quien no quiere dar a una sola herramienta una visión completa de sus cuentas o prefiere introducir solo los datos relevantes.
Frente a una aplicación financiera avanzada, puede quedarse corta para usuarios que necesitan inversiones, facturación, varias cuentas, análisis profundos o automatizaciones complejas. No intentaría convertirla en un sistema de contabilidad profesional. Su lugar está en una gestión personal sencilla, donde la claridad y la repetición importan más que la cantidad de paneles.
La cifra de adopción resulta llamativa: supera el millón de instalaciones y mantiene una media de 4,2 con alrededor de 6.800 valoraciones. Es una señal de que muchas personas la han probado, aunque no sustituye a la experiencia personal. Yo la tomaría como un motivo para considerarla, no como garantía de que encajará con cualquier forma de organizar las finanzas.
Quién puede aprovecharla y quién debería elegir otra opción
La recomendaría a estudiantes, trabajadores con gastos cotidianos variables y personas que quieren empezar a presupuestar sin enfrentarse a una plataforma demasiado compleja. También puede ser útil para alguien que necesita controlar una meta concreta durante un periodo corto, como reducir compras impulsivas o separar dinero para una obligación próxima.
La recomendaría menos a quien espera importación automática, asesoramiento financiero, seguimiento de inversiones o una contabilidad detallada. Tampoco sería mi primera elección para una familia que necesita compartir presupuestos y coordinar varias personas si la herramienta no ofrece ese flujo de forma clara. En esos casos, una solución colaborativa o bancaria puede ahorrar más trabajo.
Antes de introducir información delicada, revisaría cuidadosamente que la aplicación instalada sea la correcta y limitaría los datos a los necesarios para el seguimiento personal. El hecho de que sea gratuita facilita probarla, pero no elimina la responsabilidad de proteger el teléfono y evitar compartir credenciales bancarias dentro de una herramienta que uso únicamente como registro.
El lanzamiento figura el 21 de enero de 2026, así que mi valoración se centra en su utilidad práctica actual y no en una trayectoria larga de actualizaciones. Eso no impide que sea funcional para una rutina sencilla, pero sí me anima a mantener expectativas realistas: elegiría esta app por su enfoque de control diario, no por promesas de convertirse en una suite financiera completa.
Mi veredicto después de probar su enfoque
Daily Loan - Money Tracker me parece una alternativa razonable para quien quiere volver visibles sus gastos y construir un presupuesto manual sin pagar por empezar. Su mayor fortaleza es precisamente su sencillez: registrar, clasificar y revisar. Esa misma sencillez exige constancia y puede sentirse limitada si se busca automatización o análisis avanzado.
Mi consejo sería comenzar con pocas categorías, registrar los gastos durante varios días y revisar el presupuesto en momentos concretos. Si los números no cuadran, comprobaría primero fechas, duplicados y devoluciones antes de culpar a la aplicación. Y si el flujo sigue resultando pesado, aceptaría que una herramienta con sincronización automática puede ser una mejor elección.
En resumen, no la veo como una solución para resolver por sí sola problemas financieros complejos, sino como un cuaderno digital orientado a tomar decisiones más conscientes. Para ese objetivo, puede cumplir bien su papel. La elegiría si quiero participar activamente en el control de mi dinero; buscaría otra opción si quiero que el sistema haga casi todo por mí.
Preguntas frecuentes
01¿Qué es Daily Loan - Money Tracker y para qué sirve?
Daily Loan - Money Tracker es una aplicación orientada a organizar y controlar préstamos, deudas y pagos pendientes desde el teléfono. Permite registrar información como el importe, la fecha de vencimiento, el nombre de la persona o entidad relacionada y posibles notas. Su utilidad principal es ofrecer una visión más clara de las obligaciones financieras diarias, aunque no sustituye el asesoramiento de un profesional ni una aplicación bancaria oficial.
02¿Daily Loan - Money Tracker ofrece préstamos o dinero en efectivo?
No necesariamente. Por su enfoque de seguimiento financiero, Daily Loan - Money Tracker funciona principalmente como una herramienta de registro y gestión de préstamos o deudas, no como una entidad que aprueba solicitudes y deposita dinero. Antes de descargarla, conviene revisar cuidadosamente su descripción oficial, los permisos solicitados y las condiciones del servicio para confirmar si incluye alguna función de solicitud de crédito o si únicamente ayuda a controlar información introducida por el usuario.
03¿Mis datos financieros están seguros al utilizar la aplicación?
La seguridad depende de cómo la aplicación almacena, procesa y protege los datos introducidos. Antes de registrar importes, nombres o información relacionada con préstamos, es recomendable consultar la política de privacidad, comprobar si los datos se sincronizan con servidores externos y revisar los permisos solicitados. También es aconsejable utilizar una contraseña o bloqueo en el dispositivo y evitar introducir información bancaria sensible si la aplicación no explica claramente sus medidas de protección.
04¿Puedo usar Daily Loan - Money Tracker para controlar pagos y fechas de vencimiento?
Sí, una de sus funciones más prácticas es organizar pagos pendientes y fechas importantes en un solo lugar. El usuario puede registrar cantidades, vencimientos y detalles de cada deuda para consultar posteriormente su estado. No obstante, la disponibilidad de recordatorios, notificaciones, categorías o informes puede variar según la versión instalada. Es importante verificar las alertas manualmente y no depender exclusivamente de la aplicación para evitar retrasos o cargos adicionales.
05¿Daily Loan - Money Tracker es gratuita y contiene compras o anuncios?
El modelo de monetización puede cambiar según la plataforma, la región y las actualizaciones publicadas por el desarrollador. Algunas versiones de este tipo de aplicaciones son gratuitas, pero pueden incluir anuncios, funciones limitadas o compras dentro de la aplicación para desbloquear herramientas adicionales. Antes de instalarla, revisa la ficha oficial de Google Play o App Store, especialmente el apartado de compras, suscripciones y permisos, para conocer el coste real y evitar sorpresas.


